-
2026/10/21 08:20
Правове регулювання та податки на криптоактиви: Іспанія, Німеччина, Франція та Індія
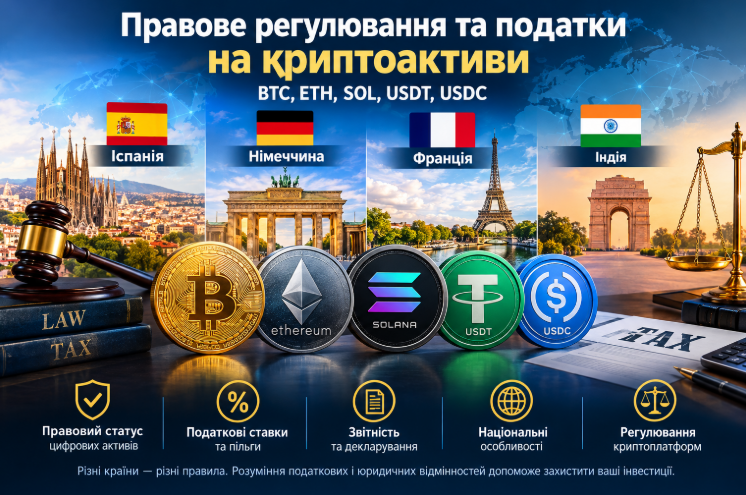
Зростання світової цифрової економіки не створило єдиної міжнародної системи оподаткування – юридичний статус крипто-активів, податкові ставки, правила обліку збитків й звітності досі залежать від країни податкового резидентства інвестора.
Світ змінюється і крипторинок перетворився на міжнародну цифрову інфраструктуру: Bitcoin (BTC) використовується як інвестиційний актив, Ethereum (ETH) підтримує смартконтракти й децентралізовані фінанси, стейблкоїни Tether (USDT) та USD Coin (USDC) забезпечують розрахунки з прив’язкою до долара США, а Solana (SOL) конкурує за користувачів у сфері блокчейн-застосунків і токенізованих активів.
Правовий статус криптовалют у Європі та Індії
У Європейському Союзі базові правила роботи крипторинку встановлює регламент MiCA – Regulation (EU) 2023/1114. Він застосовується з 30 грудня 2024 року, але окремі положення щодо токенів, прив’язаних до активів, та електронних грошей лише із 30 червня 2024 року. Регламент визначає вимоги до емітентів і постачальників криптопослуг, захисту клієнтів та прозорості ринку. MiCA не встановлює єдиної ставки податку на прибуток від криптовалют, а оподаткування фізичних осіб і компаній регулюється національним законодавством кожної з країн окремо.
Індія використовує іншу модель правової регуляції криптовалюти, тому оподаткування криптооперацій суттєво відрізняється від європейського. Віртуальні цифрові активи (Virtual Digital Assets, VDA) визначаються податковим законодавством, зокрема розділом 2(47A) Закону про податок на прибуток. Окремий податковий режим передбачає 30% податку на дохід від передавання VDA та спеціальні обмеження на відрахування витрат і врахування збитків.
В Індії та ЄС міжнародні біржі й локальні сервіси працюють у різних регуляторних умовах, і мають значущі відмінності:
- Доступ до продуктів і звітність. Вимоги щодо ідентифікації клієнтів, моніторингу транзакцій, звітування та доступності конкретних продуктів визначаються місцевим законодавством. Реєстрація для цілей AML не означає автоматичного схвалення всіх інвестиційних продуктів або державної гарантії їхньої безпеки.
- Податковий механізм. В Індії діє спеціальна ставка 30% на дохід від передавання VDA та механізм утримання 1% за визначених законом умов. У ЄС податкова ставка й правила обліку прибутку залежать від країни резидентства.
- Регулювання провайдерів. У ЄС MiCA встановлює спільну нормативну основу для криптопослуг. В Індії істотну роль відіграють вимоги протидії відмиванню коштів і реєстрація відповідних постачальників послуг у FIU-IND.
Системи оподаткування, юридичний статус крипто-активів, податкові ставки, правила обліку збитків і звітності досі залежать від країни резидентства інвестора.1. Німеччина: нюанси щодо €1 000 за календарний рік
Для фізичних осіб, які тримають криптоактиви як приватні інвестиції, ключове значення має § 23 Закону про податок на прибуток (EStG). Якщо актив продається протягом одного року після придбання, прибуток зазвичай належить до доходів від приватних продажів і оподатковується за індивідуальною ставкою податку на доходи. Водночас загальний прибуток від усіх приватних продажів, що підпадають під правило, звільняється від податку, якщо він менший за €1 000 на 1 календарний рік.
Якщо криптовалюту продати після року – прибуток від такого приватного продажу за загальним правилом теж не оподатковується. Важливий нюанс: обмін BTC на ETH або на інший криптоактив може вважатися відчуженням, тобто реалізацією активу для податкових цілей, і запускати новий строк володіння для придбаної криптовалюти. Прибуток від криптоактивів, що належать підприємству та корпоративному портфелю враховується в межах правил оподаткування бізнесу.
2. Іспанія: податок на реалізований прибуток і звітність щодо закордонних активів
В Іспанії криптовалюти для приватного інвестора – активи, відчуження яких може спричинити приріст або втрату майна. Оподатковується різниця між вартістю продажу та вартістю придбання з урахуванням безпосередніх витрат – навіть без виведення коштів у євро, обмін однієї криптовалюти на іншу може створювати оподатковуваний результат.
Для доходів від заощаджень у податковому режимі IRPF за 2025 рік застосовується прогресивна шкала:
До €6 000 – 19%,
від €6 000 до 50 000 – 21%,
від €50 000 до 200 000 – 23%,
€200 000 до 300 000 – 27%.
Суми понад €300 000 – 30%.Важливо: IRPF щодо приватного інвестора не слід застосовувати до юридичної особи. Адже, для компанії криптовалютні операції враховуються в межах відповідних правил бухгалтерського обліку та корпоративного податку.
Окремі юридичні аспекти містить форма Modelo 721, яка передбачає декларування певних криптовалют, що зберігаються за кордоном через відповідних кастодіальних провайдерів. Для фізичних осіб та інших охоплених правилами платників податків – якщо сукупна вартість відповідних закордонних криптоактивів перевищує €50 000 станом на 31 грудня. Існують винятки для окремих активів, належним чином відображених у бухгалтерському обліку юридичних осіб. Modelo 721 – це не додатковий податок на криптовалюту.
3. Франція: єдина ставка для приватних інвесторів із можливістю вибору
У Франції прибуток фізичної особи від продажу криптоактивів у межах управління приватним майном зазвичай підпадає під режим prélèvement forfaitaire unique (PFU), або flat tax. Загальна ставка становить 31,4%: 12,8% податку на доходи та 18,6% соціальних внесків. За передбачених законодавством умов платник може обрати оподаткування за прогресивною шкалою податку на доходи замість PFU. Фізичні особи звільняються від оподаткування приростів капіталу, якщо сукупна сума продажів цифрових активів за рік не перевищує €305.
Обмін криптоактивів без доплати (échange sans soulte) користується відстроченням оподаткування за відповідних умов. Отже, обмін BTC на ETH не обов’язково створює податкове зобов’язання у Франції, на відміну від загальної практики в Німеччині та Іспанії.
Якщо операції набувають характеру професійної діяльності, декларацію необхідно переглянути. Доходи від майнінгу та стейкінгу також можуть оподатковуватися. Зокрема як некомерційні доходи (BNC), залежно від виду операції. Для компаній застосовується корпоративний податковий режим, а не автоматично приватна ставка PFU.
4. Індія: 30% податку та обмежене врахування збитків
За Законом про податок на прибуток до доходу від передавання віртуальних цифрових активів (115BBH) може застосовуватися ставка 30% - індійський принцип щодо оподаткування криптовалют є значно жорсткішим.
Витрати, пов’язані з отриманням доходу, за загальним правилом не віднімаються, крім вартості придбання активу, а розділ 194S передбачає утримання податку за ставкою 1% від суми. Закон передбачає порогові значення та окремі умови застосування механізму.
Збиток від операцій із VDA не можна зарахувати проти іншого доходу або перенести на наступні податкові роки – це принципова відмінність від європейських систем, у яких за встановлених умов можливе врахування збитків від операцій із капітальними активами.
Для компаній також важливо розмежовувати спеціальне оподаткування VDA та загальні правила корпоративного оподаткування. Не можна автоматично вважати, що корпоративний статус усуває обмеження розділу 115BBH щодо доходів від передавання цифрових активів.
Як працюють криптоплатформи в Індії та ЄС
Доступні функції, реєстраційний статус і набір продуктів можуть відрізнятися залежно від країни для Binance, CoinDCX, CoinSwitch, Mudrex, ZebPay, KuCoin і Coinbase. Отже слід розуміти базові речі:
- Binance – міжнародна криптобіржа, доступність сервісів якої залежить від місцевих вимог та статусу відповідної юридичної особи.
- CoinDCX і CoinSwitch – платформи, орієнтовані на індійський ринок; доступність операцій залежить від місцевих правил і процедур ідентифікації клієнтів.
- Mudrex – сервіс криптоінвестування, доступність окремих продуктів якого залежить від юрисдикції.
- ZebPay – криптоплатформа з діяльністю на індійському ринку.
- KuCoin і Coinbase – міжнародні платформи, для яких необхідно окремо перевіряти право на надання послуг конкретній категорії клієнтів в Індії або в країнах ЄС.
Регуляторний статус конкретної біржі необхідно перевіряти: сама наявність вебсайту або мобільного застосунку не доводить, що платформа має право надавати всі послуги в тій чи іншій країні.
В чому полягає юридична різниця
Німеччина вирізняється можливістю звільнення прибутку від приватного продажу криптовалюти після року володіння. Іспанія застосовує прогресивні ставки до доходів від заощаджень і передбачає окрему інформаційну звітність щодо певних закордонних криптоактивів. Франція використовує режим PFU зі ставкою 31,4% для відповідних приватних операцій та передбачає відстрочення оподаткування для визначених обмінів без доплати. Індія застосовує спеціальну ставку 30%, обмежує відрахування витрат і не дозволяє переносити збитки від VDA.
Для міжнародного інвестора вирішальними є не лише вид криптовалюти – Bitcoin, Ethereum, USDT, USDC чи Solana, - а насамперед податкове резидентство, характер операцій, строк володіння, статус активу та вимоги звітності. Перед продажем, обміном або переміщенням криптоактивів між платформами необхідно перевірити чинні норми країни резидентства та правила, які застосовуються до конкретної операції.
Примітка: матеріал має інформаційний характер і не замінює індивідуальної юридичної консультації. Податкові ставки й правила слід перевіряти за відповідний податковий рік та з урахуванням змін законодавства. Статус Binance, Coinbase, KuCoin та інших необхідно перевіряти окремо за країною, юридичною особою та видом послуг.
Bitget оновила правила користування та заборонила користувачам доступ до платформи
Нобелівська премія 2026: як макроекономіка пояснює кризи крипторинку
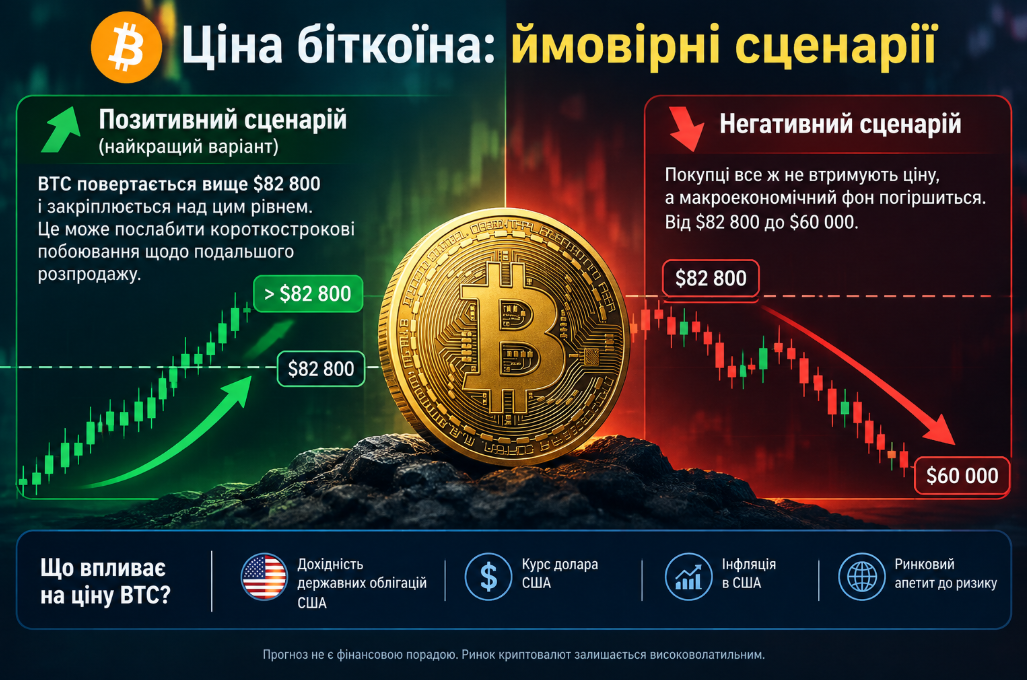
Аналітики попереджають про критичні рівні зниження ціни BTC
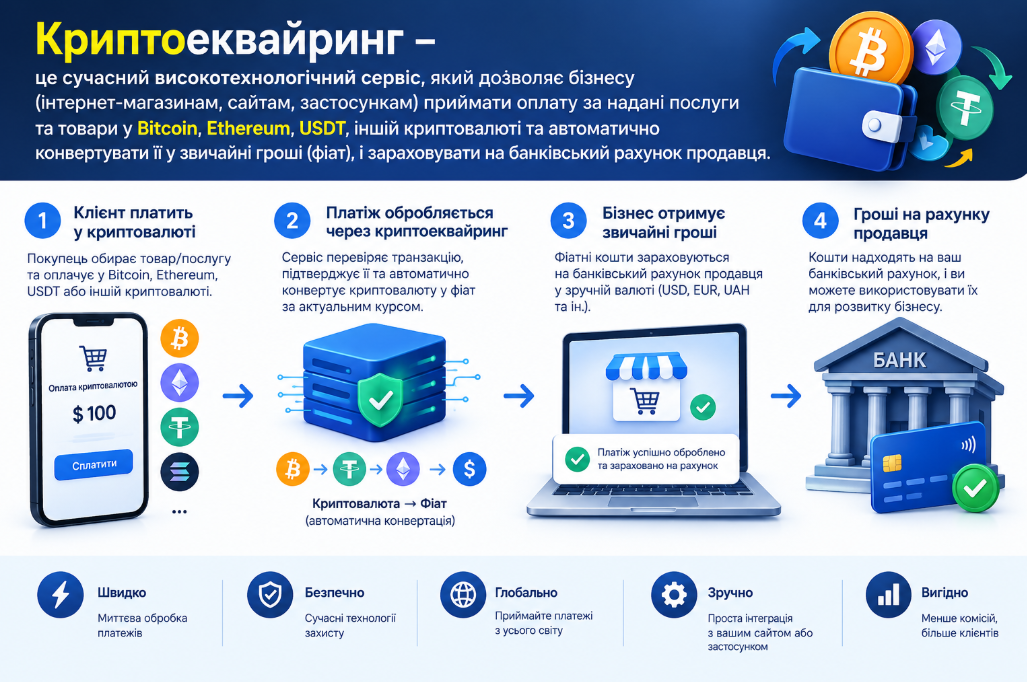
Криптоеквайринг в Україні та Європі: бізнес між технологіями та регуляторними ризиками
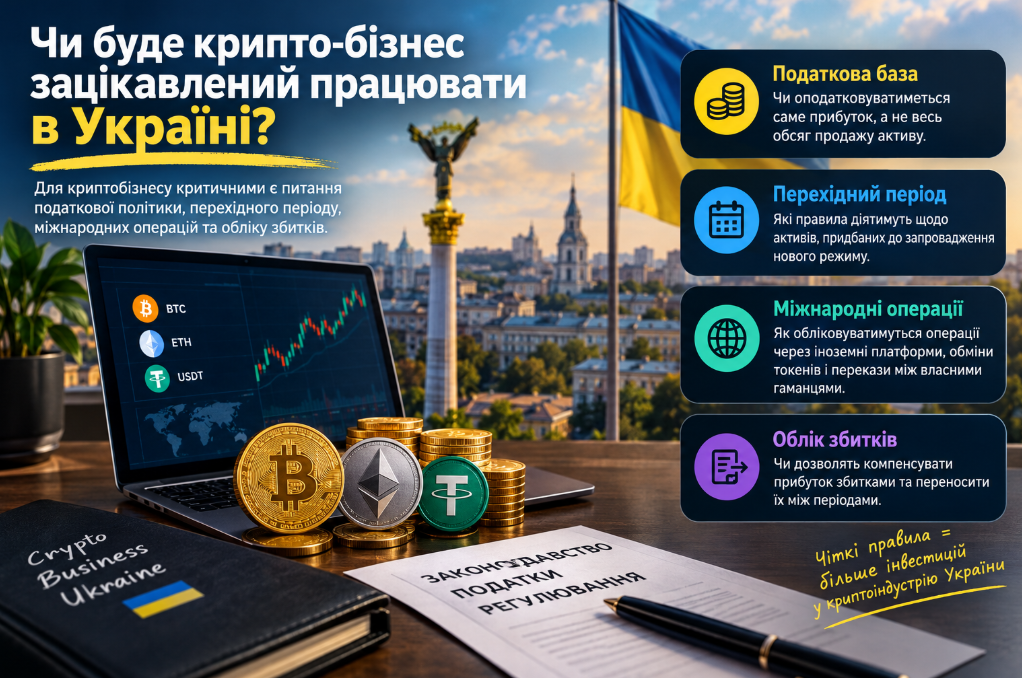
Податки на криптовалюту та перспективи міжнародного криптобізнесу в Україні у 2027 році