-
2026/10/11 20:34
Податки на криптовалюту та перспективи міжнародного криптобізнесу в Україні у 2027 році
Податки на криптовалюту та перспективи міжнародного криптобізнесу в Україні у 2027 році
Україна наближається до створення повноцінної системи регулювання криптовалют та крипторинку, але для міжнародного бізнесу головне питання – не саме ухвалення закону, а економічні умови роботи. Чи зможуть криптобіржі отримувати авторизацію, компанії – відкривати рахунки, а інвестори – працювати за зрозумілими податковими правилами?
Говорити про гарантований запуск крипторинку у 2027 році передчасно, адже станом на 11 жовтня 2026 року законопроєкт № 10225-д лише готується до другого читання. Остаточного правового режиму, передбаченого цим проєктом, ще не запроваджено.
Законодавча база: що вже діє
Першу спробу комплексно врегулювати цифрові активи Україна зробила ще у 2022 році. Закон № 2074-IX «Про віртуальні активи» було ухвалено 17 лютого 2022 року. Однак він не набрав чинності, оскільки його введення в дію пов'язане з ухваленням відповідних змін до Податкового кодексу.
Наступним етапом став законопроєкт № 10225-д від 24 квітня 2025 року. Він передбачає не лише зміни до податкового законодавства, а й до нормативної бази. Це необхідно для регулювання обороту віртуальних активів.
Водночас в Україні вже діє Закон № 361-IX про запобігання та протидію легалізації доходів, одержаних злочинним шляхом. Він формує правову основу фінансового моніторингу, належної перевірки клієнтів і виявлення підозрілих операцій. Проте AML/KYC-вимоги не є заміною повноцінної системи авторизації та нагляду за криптопослугами.
Проблема полягає не у повній відсутності правил, а в незавершеності системи, яка має об'єднати правовий статус активів, доступ до ринку, оподаткування та захист клієнтів.
MiCA, як європейський орієнтир
Регламент MiCA створив спільні рамки Європейського Союзу для значної частини ринку криптоактивів. Він визначає вимоги до окремих категорій токенів, емітентів і постачальників послуг, включно з авторизацією, прозорістю та захистом клієнтів.
Україна орієнтується на європейські підходи, але гармонізація законодавства не означає автоматичного визнання української ліцензії в ЄС. Компаніям, які прагнуть працювати на європейському ринку, необхідно виконувати вимоги Євросоюзу.
Водночас надмірна вартість авторизації, складні процедури та непропорційні вимоги можуть витіснити невеликі проєкти на користь великих міжнародних компаній. Україні потрібна система, яка забезпечуватиме контроль ризиків, але не перетворюватиме легальний вихід на ринок на привілей лише для компаній із великим капіталом.
Хто контролюватиме крипторинок
Для бізнесу принципове значення має відсутність дублювання вимог, прозорі процедури та зрозумілий механізм оскарження рішень, а не кількість регуляторів.
Чіткий розподіл повноважень між державними органами – одна з найважливіших умов для міжнародних компаній. Невизначеність щодо авторизації, нагляду та санкцій збільшує юридичні витрати й ускладнює вихід на ринок.
Запропонована Національною комісією з цінних паперів та фондового ринку модель орієнтується на європейський підхід MiCA.
За цією моделлю НКЦПФР має відповідати за основну частину ринку віртуальних активів: зокрема, за визначені категорії токенів, емітентів токенів, прив'язаних до активів (ART), і більшість постачальників з будь-яких криптопослуг.
Національному банку України пропонується передати регулювання електронних грошових токенів (EMT), прив'язаних до однієї офіційної валюти, їхніх емітентів і визначених послуг обміну віртуальних активів на гроші.
Цей розподіл наразі відображає запропоновану регуляторну архітектуру, а не вже остаточно закріплені повноваження за новим законом. Межі компетенції, процедури та взаємодія органів мають бути визначені остаточним законодавством.
Окремі функції виконуватимуть Державна податкова служба, яка адмініструє податки, і Державна служба фінансового моніторингу, що здійснює функції фінансової розвідки. У системі AML-нагляду також важливо враховувати повноваження інших компетентних органів відповідно до чинних норм.
Вирішальний фактор для криптопідприємців: податки
Навіть сучасне ліцензування не забезпечить припливу компаній, якщо податкові правила залишаться невизначеними або економічно невигідними.
Саме тому цей законопроєкт передбачає спеціальні підходи до оподаткування операцій із віртуальними активами, визначення інвестиційного прибутку та врахування збитків. Водночас правила для фізичних осіб і юридичних осіб необхідно розмежовувати.
Запропоновані механізми ще не можна вважати остаточно встановленими, адже до завершення розгляду деякі положення можуть змінитися. Тому будь-які конкретні висновки потребують перевірки за фінальною редакцією закону.
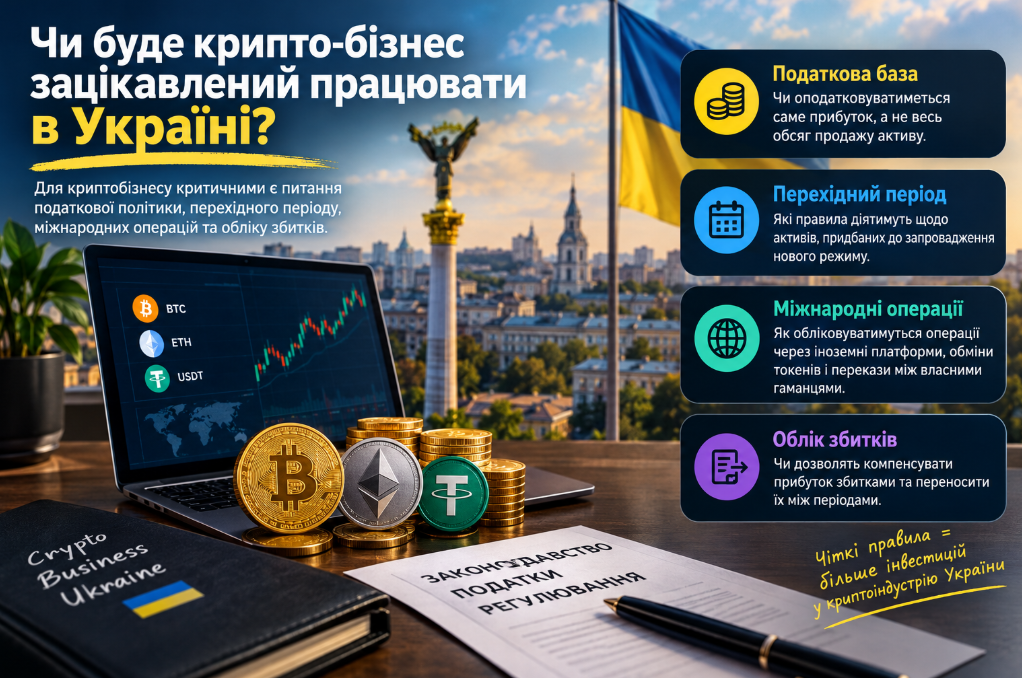
Для криптобізнесу критичними є питання:
- Податкова база: чи оподатковуватиметься саме прибуток, а не весь обсяг продажу активу.
- Перехідний період: які правила діятимуть щодо активів, придбаних до запровадження нового режиму.
- Міжнародні операції: як обліковуватимуться операції через іноземні платформи, обміни токенів і перекази між власними гаманцями.
- Облік збитків: чи дозволять компенсувати прибуток збитками та переносити їх між періодами.
Непередбачувані податки збільшують витрати на комплаєнс, юридичний супровід і бухгалтерський облік. Якщо інші юрисдикції пропонуватимуть чіткіші умови, міжнародні компанії матимуть стимул реєструвати бізнес за кордоном.
Чи запрацює закон у 2027 році
Запуск нового режиму у 2027 році залишається можливим, але залежить від кількох чинників: ухвалення закону в цілому, набрання ним чинності та підготовки регуляторної інфраструктури.
Міжнародний валютний фонд у межах співпраці наголошує на необхідності належного регулювання віртуальних активів, чіткого розподілу повноважень і відповідності міжнародним стандартам. Водночас статус законопроєкту свідчить, що законодавчий процес ще не завершений.
Навіть після остаточного ухвалення можуть знадобитися підзаконні акти та практичні роз'яснення регуляторів. Тому ухвалення закону у 2026 році саме по собі не гарантує, що всі компанії зможуть повноцінно працювати за новими правилами з початку 2027-го.
Все ж 2027 рік може стати початком переходу до системного регулювання, якщо законодавчий процес і підготовка державних органів не затягнуться.
Чи буде міжнародний бізнес зацікавлений працювати в Україні
Безперечно – так, якщо легальна діяльність стане передбачуваною, економічно доцільною та сумісною з міжнародними вимогами. Легалізація може створити умови для перенесення частини операцій в Україну.
Зрозумілі правила можуть зацікавити блокчейн-компанії, криптобіржі, кастодіальні сервіси, емітентів токенів і провайдерів комплаєнс-рішень. Однак рішення про вихід на ринок залежатиме від вартості авторизації, податкового навантаження, доступності банківського обслуговування та передбачуваності державного нагляду.
Потенційні переваги України – технічні фахівці, широко розвинена криптоспільнота, попит на цифрові активи та досвід створення технологічних продуктів. За статистичними даними (вересень 2026 р): близько 6,5 млн користувачів криптоактивів, а можливий річний обсяг операцій становить до $100 млрд. Ці цифри слід трактувати саме як оціночні, але не як офіційну статистику прибутків компаній або інвестицій у країну.
Україна має величезний шанс створити конкурентний ринок віртуальних активів, сумісний з європейськими стандартами. Попри те, що цей законопроєкт ще не завершив свій законотворчий шлях і запропоновані податкові правила й розподіл повноважень потребують остаточного законодавчого закріплення.
Правове регулювання та податки на криптоактиви: Іспанія, Німеччина, Франція та Індія
Bitget оновила правила користування та заборонила користувачам доступ до платформи
Нобелівська премія 2026: як макроекономіка пояснює кризи крипторинку
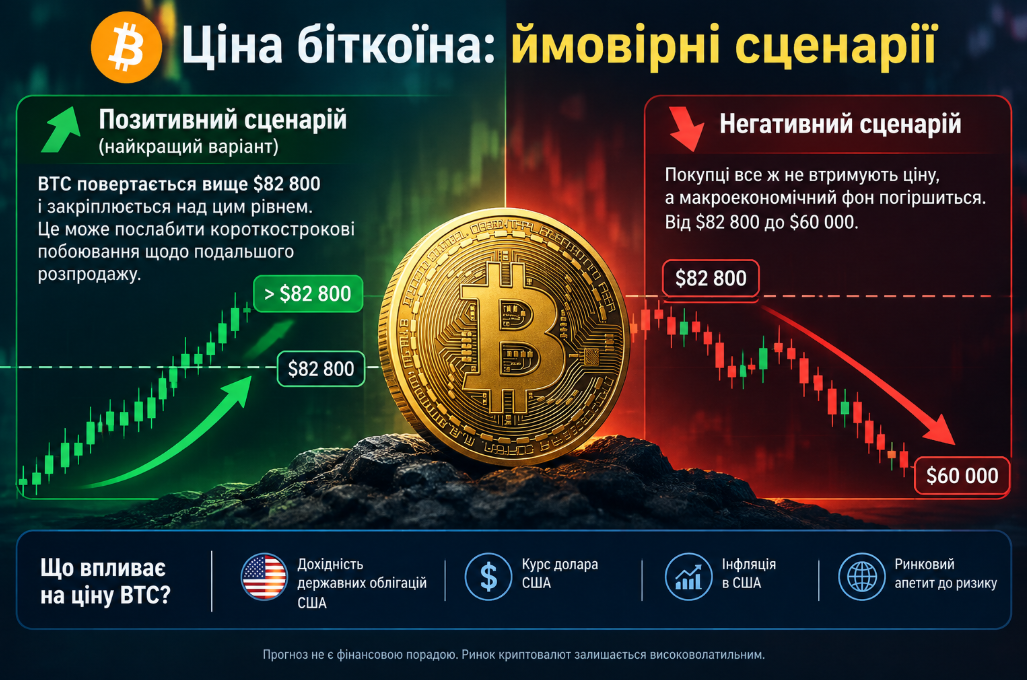
Аналітики попереджають про критичні рівні зниження ціни BTC
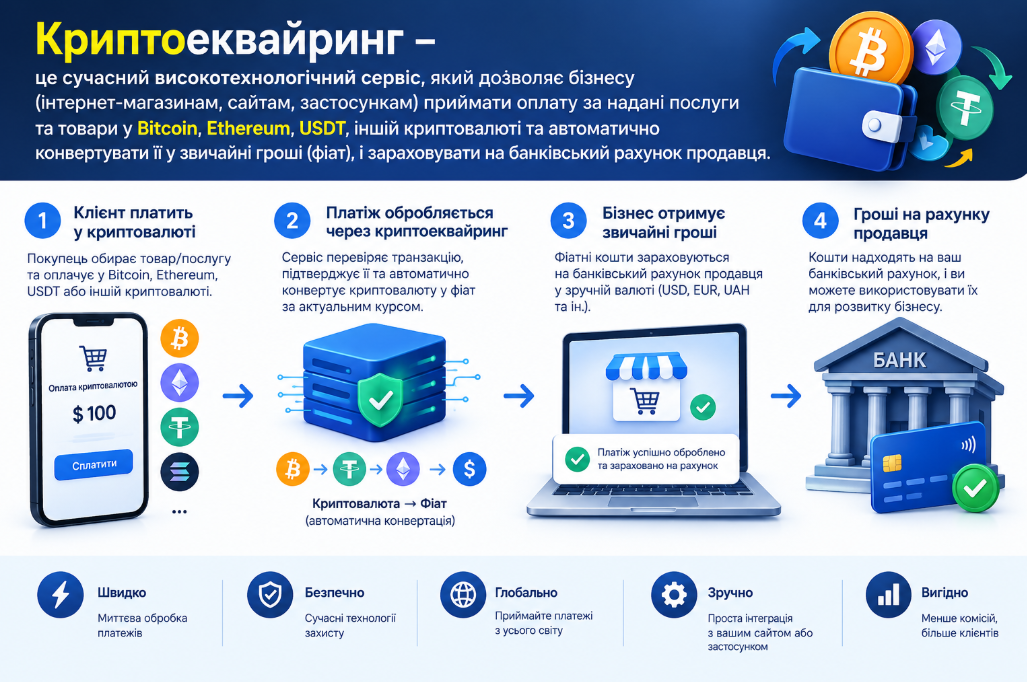
Криптоеквайринг в Україні та Європі: бізнес між технологіями та регуляторними ризиками