-
2026/10/09 18:48
Вплив крипторинку на фінансову систему світу: статуси цифрових активів у США та Європі
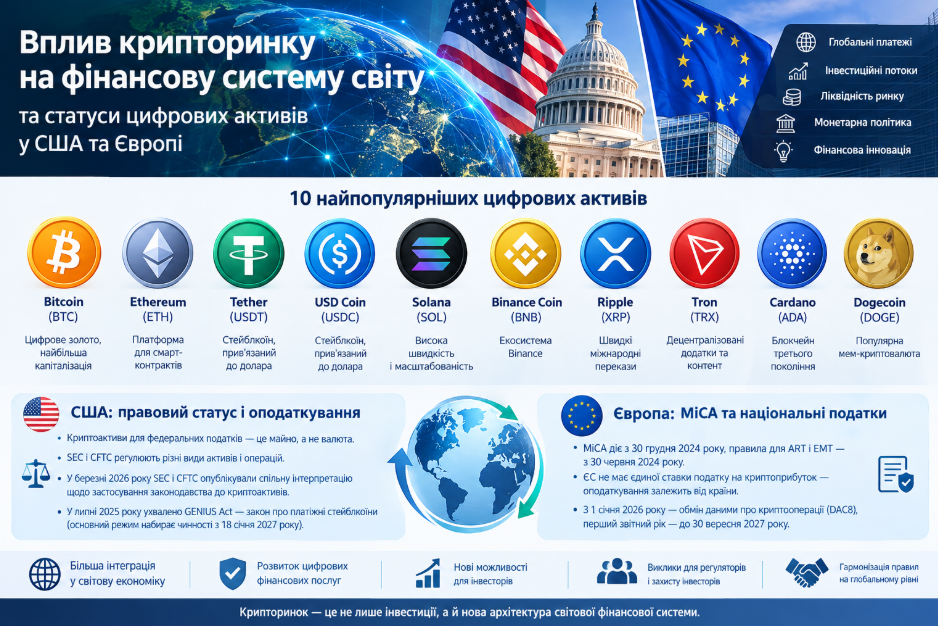
Вплив крипторинку на фінансову систему світу: статуси цифрових активів у США та Європі
Крипторинок перетворився на серйозний сегмент глобальної фінансової системи та активніше впливає на інвестиційні потоки, міжнародні платежі та монетарну політику. Bitcoin та Ethereum розглядають як інвестиційні активи, а стейблкоїни USDT і USDC використовують для швидких переказів та розрахунків. Проте у США та Європейському Союзі сформовані різні моделі регулювання: американська система спирається на поєднання федеральних законів і повноважень регуляторів, тоді як ЄС запровадив єдину – MiCA. Ці відмінності впливають не лише на оподаткування та доступ до фінансових послуг, а й на захист інвесторів.
США та Європа: дві різні моделі регулювання криптовалют
Протидія шахрайству, відмиванню коштів, маніпуляціям ринком і захист інвесторів – спільна мета американського та європейського підходів. Проте відмінність полягає в самій архітектурі регулювання.
США. Правовий статус активу залежить від його характеристик, способу випуску, економічної суті угоди та обставин продажу. Комісія з цінних паперів і бірж (SEC) регулює операції з цінними паперами. У березні 2026 року опублікувала роз’яснення щодо застосування федерального законодавства про цінні папери до криптоактивів і пов'язаних із ними операцій. До відповідних роз'яснень, у межах своїх повноважень, долучилася й Комісія з торгівлі товарними ф'ючерсами (CFTC).
GENIUS Act, федеральний закон США про платіжні стейблкоїни, створює спеціальний режим для відповідних емітентів платіжних стейблкоїнів. Водночас це не означає, що будь-який стейблкоїн автоматично відповідає його вимогам.
Європейський Союз. Основою регулювання є Регламент Markets in Crypto-Assets – MiCA. Спеціальні правила для токенів, прив'язаних до активів (ART), та токенів електронних грошей (EMT) почали застосовуватися ще з червня 2024 року. MiCA встановлює вимоги до емітентів, постачальників криптопослуг, надання чутливої інформації та захисту клієнтів. Водночас токенізовані цінні папери та окремі інші фінансові інструменти регулюються іншими нормами ЄС.
Європейська ліцензійна система створює умови для надання послуг у різних країнах ЄС за відповідних дозволів. У США ж інвестор має враховувати федеральне законодавство, правила окремих штатів і вимоги конкретного регулятора.
MiCA не є універсальним режимом для будь-якого токенізованого активу. Якщо актив відповідає визначенню фінансового інструмента за законодавством ЄС, то він виключається зі сфери MiCA та регулюється відповідними нормами фінансового ринку (стаття 2 Регламенту ЄС 2023/1114).
Оподаткування криптовалют: ключова юридична відмінність
Для криптоінвестора різниця між США та Європою особливо помітна в податковій системі.
В американській федеральній системі цифрові активи для податкових цілей розглядаються як майно, а не валюта. Продаж Bitcoin за долари, обмін ETH на SOL або використання криптовалюти для придбання товару можуть створювати податковий результат. При цьому короткостроковий приріст за активом, яким володіли не більше року, зазвичай оподатковується за правилами звичайного доходу, а довгостроковий – за ставками для довгострокового приросту капіталу (якщо виконані відповідні умови). Отримання винагород за стейкінг, майнінг або оплату послуг може мати окремі податкові наслідки.
У ЄС єдиної ставки податку на прибуток від криптовалют для всіх держав-членів немає. Оподаткування фізичних осіб визначається національним законодавством, податковим резидентством, видом операції та характером доходу. Отже правила Німеччини не можна автоматично застосовувати до резидента Іспанії, Франції чи Польщі.
Інвестору слід розрізняти важливі нюанси:
- Оподаткування прибутку: продаж або обмін активу може спричинити податкове зобов'язання відповідно до законодавства країни резидентства.
- Звітність: з 1 січня 2026 року в ЄС починають застосовуватися правила DAC8 щодо збору інформації про звітні криптооперації. Обмін інформацією за перший звітний рік (2026) передбачений до 30 вересня 2027 року.
- Стейкінг і доходи: винагороди можуть оподатковуватися за правилами, відмінними від продажу активу; вирішальними є національні норми.
Отже, проживання в Європі саме по собі не звільняє від американських податків у випадках, коли вони застосовуються, а відкриття рахунку на американській біржі не означає автоматичного виникнення податкового резидентства США. Необхідно окремо аналізувати статус інвестора, джерело доходу, тип операції та застосовні міжнародні податкові угоди.
Правовий статус 10 популярних криптоактивів у США та ЄС
Наведені нижче характеристики описують лише загальний підхід, але не гарантують однакову класифікацію кожної операції. Юридичний статус може залежати як від конкретного токена, так і його емітента або способу пропозиції інвесторам.
Криптоактив США Європейський Союз 1. Bitcoin (BTC) Зазвичай розглядається як товароподібний криптоактив, а для податків — як майно. Переважно криптоактив, що не є ART або EMT за MiCA. 2. Ethereum (ETH) ETH на спотовому ринку зазвичай не прирівнюють до цінного папера автоматично; важливі обставини конкретної пропозиції. Загалом криптоактив у межах MiCA, якщо не застосовується інше фінансове законодавство. 3. Tether (USDT) Стейблкоїн; регуляторні вимоги залежать від структури токена та діяльності емітента. Токен, прив'язаний до долара; за відповідних юридичних умов може належати до EMT. 4. USD Coin (USDC) Стейблкоїн, який потребує окремого аналізу регуляторних вимог до емітента та операцій. Доларовий стейблкоїн, для якого мають значення вимоги MiCA до EMT. 5. Solana (SOL) Класифікація залежить від правової природи активу та конкретної операції. Зазвичай криптоактив, що не є ART або EMT. 6. Binance Coin (BNB) Потрібно розрізняти сам токен, його розповсюдження та послуги платформи. Класифікація залежить від характеристик токена; послуги біржі окремо підпадають під відповідні вимоги. 7. Ripple (XRP) XRP — токен; правовий аналіз відрізняє сам актив від конкретних інвестиційних контрактів і способів його продажу. Зазвичай розглядається за правилами MiCA, якщо не має ознак фінансового інструмента. 8. TRON (TRX) Статус визначається характеристиками активу й обставинами його пропозиції. Зазвичай криптоактив у межах MiCA за відсутності підстав для застосування іншого режиму. 9. Cardano (ADA) Не можна робити висновок про статус цінного папера лише на підставі назви токена. Зазвичай криптоактив, що не є ART або EMT. 10. Dogecoin (DOGE) Переважно розглядається як криптоактив для інвестиційних і податкових цілей; конкретні операції аналізуються окремо. Загалом криптоактив, що підпадає під відповідні положення MiCA. Інвестору слід звернути особливу увагу на стейблкоїни: USDT і USDC не можна вважати юридично взаємозамінними з банківським депозитом або доларами на рахунку. У ЄС для EMT передбачені спеціальні вимоги, зокрема щодо авторизації емітента та прав власників на погашення. Перед купівлею необхідно перевірити, чи відповідає конкретна пропозиція вимогам застосовного законодавства та чи доступна вона клієнтам у відповідній юрисдикції.
Якщо США застосовують багаторівневу систему регулювання, ЄС створив спільну рамку MiCA, доповнену національними податковими правилами. Отже, для міжнародного інвестора вирішальними залишаються три чинники: правова класифікація активу, податкове резидентство та відповідність посередника регуляторним вимогам. Розуміння цих відмінностей допомагає оцінювати ризики й уникати помилок під час транскордонних інвестицій.
Правове регулювання та податки на криптоактиви: Іспанія, Німеччина, Франція та Індія
Bitget оновила правила користування та заборонила користувачам доступ до платформи
Нобелівська премія 2026: як макроекономіка пояснює кризи крипторинку
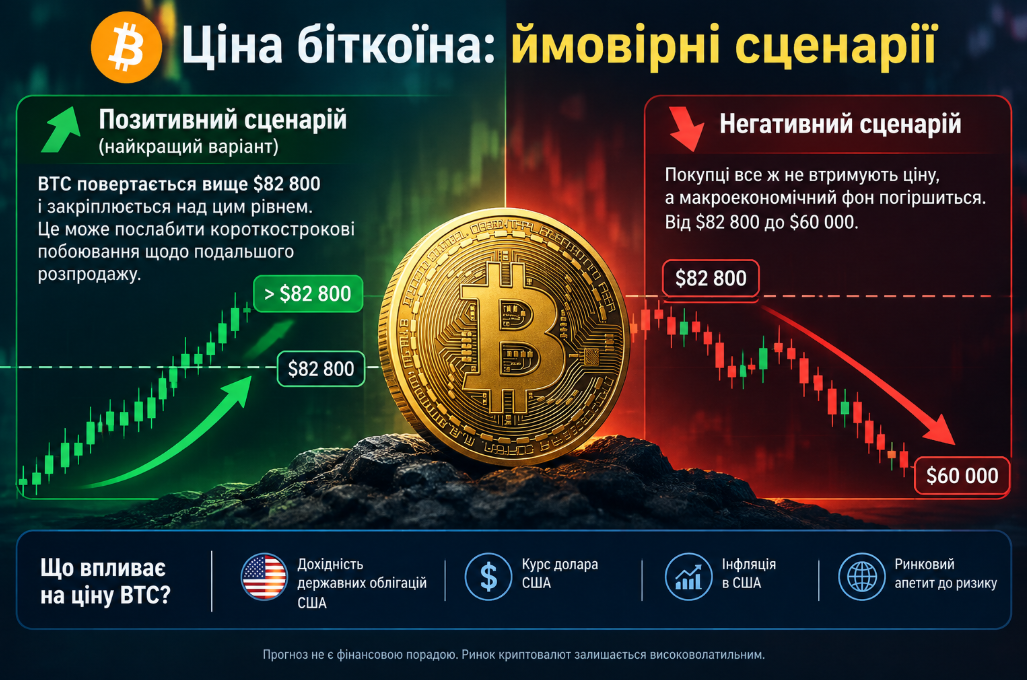
Аналітики попереджають про критичні рівні зниження ціни BTC
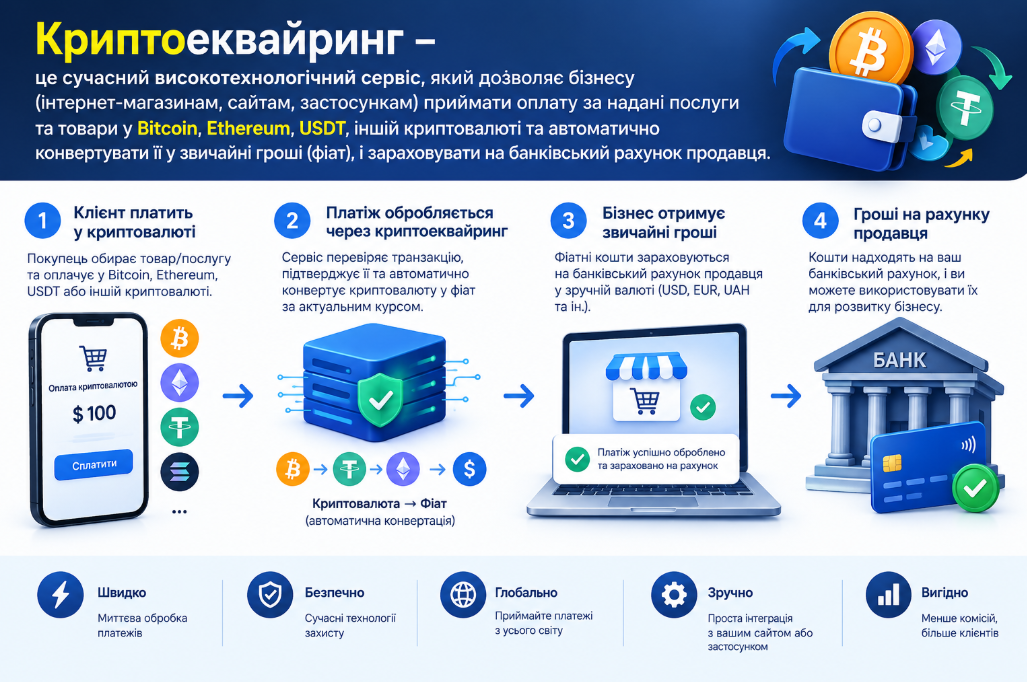
Криптоеквайринг в Україні та Європі: бізнес між технологіями та регуляторними ризиками